
محمد عامر: السوق العقارية تنتقل من سباق المبيعات إلى قياس الأداء

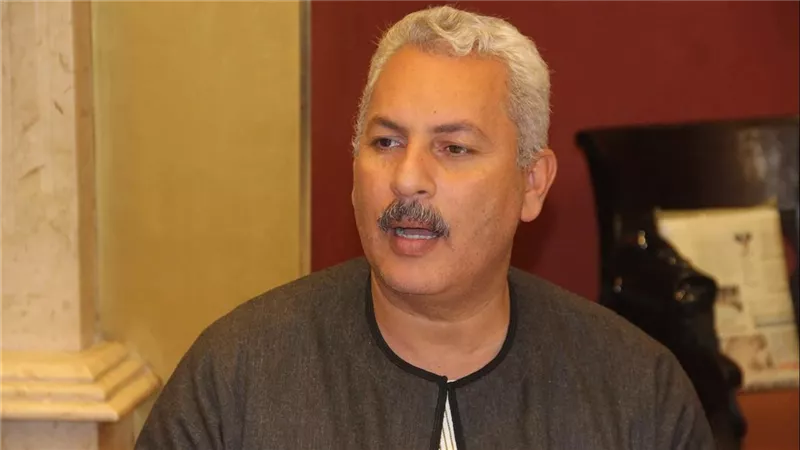
صرح محمد عامر - الخبير العقاري ورئيس مجلس إدارة شركة هوك للاستشارات العقاريه واداره المشروعات؛ أن السوق العقارية المصرية قد تدخل خلال عام 2027 مرحلة جديدة من إعادة تسعير الوحدات، بمعدلات تتراوح تقديريًا بين 8 و12% في عدد من الشرائح والمناطق، إلا أن هذه الزيادة لن تكون تلقائية أو موحدة على مستوى السوق، بل ستتحدد وفقًا لقدرة الطلب الحقيقي على استيعاب الأسعار الجديدة، ومدى انعكاس تكلفة التمويل على قرارات الشراء، إلى جانب مستويات المعروض ومعدلات التنفيذ والتسليم.
وأوضح عامر أن الزيادة الأخيرة في أسعار الفائدة بنحو 100 نقطة أساس تمثل متغيرًا اقتصاديًا مؤثرًا في حسابات القطاع العقاري، لكنها لا يمكن اعتبارها بمفردها مبررًا كافيًا لرفع أسعار الوحدات بنسبة 15%، فالعلاقة بين سعر الفائدة وسعر العقار ليست علاقة مباشرة أو حسابية ثابتة، وإنما تمر عبر مجموعة من القنوات الاقتصادية، تبدأ بتكلفة التمويل على المطورين، وتمتد إلى تكلفة الفرصة البديلة أمام المستثمر، ثم تنتهي عند القرار الشرائي للعميل وقدرته على الالتزام بأقساط طويلة الأجل.
وأشار إلى أن قراءة السوق خلال 2027 يجب ألا تقتصر على مقارنة الأسعار المعلنة في قوائم الشركات، لأن السعر المعلن لا يعكس بالضرورة السعر الذي تنفذ به الصفقة فعليًا، موضحًا أن المؤشر الأكثر أهمية هو الفارق بين سعر العرض وسعر التعاقد، ومدى قدرة المطور على الحفاظ على مستوى السعر دون اللجوء إلى خصومات مباشرة أو تسهيلات استثنائية أو تمديد فترات السداد لتعويض تراجع القدرة الشرائية.
وأضاف أن السوق العقارية لا تتحرك من خلال الأسعار وحدها، وإنما عبر منظومة مترابطة من المؤشرات، تشمل حجم الاستفسارات الجادة، ومعدلات تحويل العملاء المحتملين إلى تعاقدات، ونسب إلغاء الحجوزات، وسرعة التحصيل، وحجم المبيعات الفعلية مقارنة بالمخزون المتاح. وهذه المؤشرات مجتمعة هي التي تكشف ما إذا كانت الزيادة السعرية تعبر عن ارتفاع حقيقي في قيمة المنتج العقاري، أم أنها مجرد إعادة تسعير دفترية لا تجد طلبًا قادرًا على تحويلها إلى معاملات فعلية.
وأكد عامر أن الربع الأول من عام 2027 سيكون فترة مهمة لاختبار قدرة السوق على امتصاص الزيادات السعرية، ليس باعتباره حكمًا نهائيًا على اتجاه العام بأكمله، وإنما لأنه سيكشف إلى أي مدى استطاعت الشركات تمرير التغيرات في التكلفة إلى المستهلك دون إحداث تباطؤ حاد في المبيعات. فإذا استقرت معدلات التعاقد والتحصيل بالتزامن مع تحرك الأسعار، فسيكون ذلك مؤشرًا على وجود طلب قادر على استيعاب إعادة التسعير، أما إذا ارتفعت الأسعار المعلنة بينما تراجعت معدلات التحويل وزادت الإلغاءات، فسيعني ذلك أن السوق وصلت إلى مستوى سعري يتجاوز قدرة شريحة من المشترين.
ولفت إلى أن تقدير زيادة تتراوح بين 8 و12% خلال 2027 يجب التعامل معه باعتباره نطاقًا تحليليًا محتملًا، وليس معدلًا مضمونًا أو زيادة موحدة على جميع المنتجات العقارية؛ فالوحدات السكنية الموجهة إلى أصحاب الدخول المتوسطة تختلف في طبيعة الطلب عليها عن الوحدات الفاخرة، كما تختلف المشروعات ذات المواقع الناضجة والخدمات المكتملة عن المشروعات التي لا تزال في مراحل التطوير أو التي تعتمد مبيعاتها بصورة أكبر على التوقعات المستقبلية.
وأوضح أن الفارق بين هذه الشرائح سيصبح أكثر وضوحًا مع ارتفاع تكلفة الأموال، لأن العميل لن يقارن فقط بين سعر الوحدة اليوم وسعرها المتوقع بعد عام، بل سيقارن أيضًا بين تكلفة امتلاك العقار وتكلفة الاحتفاظ بالسيولة أو توجيهها إلى أدوات استثمارية أخرى. ومن ثم، فإن ارتفاع العائد على المدخرات أو تكلفة الاقتراض قد يغير توقيت قرار الشراء، حتى لدى العملاء الذين يمتلكون القدرة المالية، وهو ما يجعل الطلب العقاري أكثر انتقائية وحساسية لشروط السداد والقيمة الفعلية التي يحصل عليها المشتري.
وأضاف أن المطورين سيواجهون خلال المرحلة المقبلة معادلة أكثر تعقيدًا؛ فرفع الأسعار قد يكون ضروريًا للحفاظ على هوامش الربحية في ظل ارتفاع تكاليف التمويل والتنفيذ والتشغيل، لكن المبالغة في تمرير هذه الزيادات إلى العملاء قد تؤدي إلى إبطاء حركة البيع، وإطالة دورة تحويل المخزون إلى تدفقات نقدية. وفي المقابل، فإن تثبيت الأسعار لفترات طويلة رغم ارتفاع التكلفة قد يضغط على هوامش الربح والسيولة، خصوصًا لدى الشركات التي تعتمد بدرجة كبيرة على التمويل الخارجي أو على التدفقات النقدية الناتجة عن المبيعات الجديدة.
وشدد عامر على أن التحدي الحقيقي لا يتمثل في تحديد نسبة الزيادة السعرية التي يمكن إعلانها، وإنما في تحديد السعر الذي يستطيع السوق تنفيذه بالفعل. فهناك فارق جوهري بين أن ترتفع القيمة الاسمية للوحدة على قوائم الأسعار، وبين أن يقبل العميل شراءها بهذا السعر وتتمكن الشركة من تحصيل مستحقاتها وفق الجدول الزمني المتفق عليه. ومن منظور تشغيلي، قد تكون صفقة بسعر أقل نسبيًا وتحصيل منتظم أكثر جدوى للشركة من تعاقد بسعر مرتفع لا يكتمل أو يتعثر في مراحله اللاحقة.
وأشار إلى أن الحديث عن زيادة تصل إلى 15% خلال 2027 قد يصبح ممكنًا في بعض المشروعات أو الشرائح التي تتعرض لضغوط تكلفة مرتفعة أو تتمتع بطلب قوي ومحدودية في المعروض، لكنه لا يصلح باعتباره قاعدة عامة للسوق بأكملها، كما لا يصح ربطه آليًا بقرار رفع الفائدة نقطة مئوية واحدة. فالسعر النهائي يتأثر بمزيج من تكلفة الأرض والإنشاء والتمويل والتشغيل، إلى جانب الموقع ومستوى الطلب والمنافسة وسياسات البيع، فضلًا عن قدرة المطور على إدارة المخزون والتدفقات النقدية.
وأكد أن السوق تتجه تدريجيًا إلى مرحلة يصبح فيها قياس الأداء أكثر أهمية من الاكتفاء بإعلان أرقام المبيعات، إذ ينبغي التمييز بين قيمة الحجوزات والتعاقدات الملزمة، وبين المبيعات التي تم تحصيل قيمتها بالفعل، وكذلك بين نمو الأسعار ونمو القيمة الحقيقية للأصول بعد احتساب التضخم وتكلفة التمويل. فهذه الفروق هي التي ستحدد الشركات الأكثر قدرة على التكيف، والمشروعات التي تمتلك طلبًا مستدامًا، والمنتجات التي قد تحتاج إلى إعادة النظر في تسعيرها أو شروط طرحها.
واختتم عامر بالتأكيد على أن عام 2027 قد لا يكون عامًا لارتفاع الأسعار بالقدر نفسه لدى جميع المطورين، بقدر ما سيكون عامًا لاختبار جودة التسعير وكفاءة التشغيل وقدرة الشركات على قراءة سلوك العملاء. فالعقار لا يكتسب قيمته لمجرد أن تكلفته ارتفعت، وإنما من قدرته على الاحتفاظ بجاذبيته وتحقيق طلب فعلي عليه. ومن هنا، فإن الربع الأول لن يحدد فقط اتجاه الأسعار، بل سيقدم اختبارًا مبكرًا للفارق بين سوق ترفع أسعارها استجابةً للتكلفة، وسوق تستطيع أن تثبت أن هذه الأسعار تجد من يشتريها ويمولها ويحولها إلى معاملات حقيقية.