
«الإيجار المنتهي بالتملك».. شقة بـ2.2 مليون وفاتورة تصل إلى 8.9 مليون جنيه
لم تكن الـ10% مجرد نسبة مكتوبة في بند داخل كراسة شروط طرح «الإيجار المنتهي بالتملك»؛ فبالنسبة للمتقدم الذي ينظر فقط إلى قيمة القسط في السنة الأولى، قد يبدو الرقم قابلًا للتحمل، لكن عند وضع الزيادة السنوية المركبة على مدار عقد يمتد إلى 20 عامًا، تتغير الصورة بالكامل.
تحقيق يكشف الحسبة الكاملة للإيجار التمليكي.. 13 ألف جنيه تبدأ بها الرحلة و79.5 ألفًا قد تصل إليها في العام العشرين
وفي الطرح الجديد الذي أعلنت عنه هيئة المجتمعات العمرانية الجديدة ضمن برنامج «بيت العمر»، تتراوح القيم الإيجارية الشهرية للوحدات المنفذة بحسب المدينة والمشروع والمساحة، فيما تنص الضوابط على زيادة سنوية بنسبة 10% في القيمة الإيجارية طوال مدة التعاقد. ويضم الطرح 5 آلاف وحدة منفذة وجاهزة للتسليم، إلى جانب 5 آلاف وحدة أخرى مزمع تنفيذها، موزعة على 26 مدينة جديدة.
لكن السؤال الذي يطرح نفسه هنا ليس: كم سأدفع في أول شهر؟ وإنما: كم سأكون قد دفعت بالفعل بعد 20 عامًا؟
الـ13 ألف جنيه.. ليست القسط الذي ستدفعه طوال العقد
لنأخذ نموذجًا حسابيًا لوحدة يبدأ إيجارها الشهري من 13 ألف جنيه.
في السنة الأولى، سيدفع المستفيد نحو 156 ألف جنيه.
لكن مع تطبيق زيادة سنوية مركبة بنسبة 10%، لا تظل القيمة عند 13 ألف جنيه، وإنما تبدأ في الصعود عامًا بعد آخر.
وبحساب الزيادة المركبة:
* السنة الأولى: 13 ألف جنيه شهريًا
* بعد 5 سنوات تقريبًا: نحو 19 ألف جنيه شهريًا
* السنة العاشرة: نحو 30.7 ألف جنيه شهريًا
* السنة العشرون: نحو 79.5 ألف جنيه شهريًا
أي أن المستفيد الذي دخل العقد على أساس رقم يبدو في البداية عند مستوى 13 ألف جنيه، قد يجد نفسه في العام الأخير أمام إيجار شهري يقترب من 80 ألف جنيه.
وهنا تظهر المفارقة الأهم في الحسبة.
فالقيمة لا ترتفع بمقدار 10% من الرقم الأصلي كل عام، وإنما تُحسب الزيادة على القيمة التي أصبحت عليها في العام السابق؛ أي أن الزيادة نفسها تدخل في أساس حساب الزيادة التالية.
وهذا هو جوهر الزيادة المركبة.
من 2.2 مليون إلى 8.9 مليون جنيه
إذا افترضنا أن القيمة السوقية الحالية للوحدة محل المثال تدور حول 2.2 مليون جنيه، فإن الصورة تصبح أكثر وضوحًا عند مقارنة سعر الوحدة بالتكلفة الإيجارية الإجمالية.
وبافتراض إيجار يبدأ من 13 ألف جنيه شهريًا، وزيادة سنوية مركبة بنسبة 10% لمدة 20 عامًا، يصل مجموع الإيجارات المدفوعة خلال كامل المدة إلى نحو:
8.93 مليون جنيه.
أي ما يقارب 4.05 ضعف قيمة الـ2.2 مليون جنيه المستخدمة في المقارنة.
بمعنى آخر، فإن الأسرة التي تنظر إلى رقم 13 ألف جنيه باعتباره تكلفة السكن الشهرية، لا تنظر فعليًا إلى التكلفة الاقتصادية الكاملة للعقد.
فالـ13 ألف جنيه هي نقطة البداية فقط.
أما الرقم الذي يحدد حجم الالتزام الحقيقي فهو مجموع ما سيتم دفعه عبر سنوات العقد.
لماذا تبدو الحسبة صادمة؟
لأن الزيادة السنوية بنسبة 10% تبدو للوهلة الأولى زيادة محدودة.
لكن الفارق بين زيادة ثابتة وزيادة مركبة كبير للغاية.
لو كانت الزيادة تُحسب بصورة بسيطة على قيمة الإيجار الأولى، لكان الأمر مختلفًا؛ أما عندما تصبح قيمة السنة الجديدة هي الأساس الذي تُحسب عليه زيادة السنة التالية، فإن الفارق يتسع تدريجيًا.
وبالتالي فإن المستفيد لا يواجه «زيادة 10%» مرة واحدة، وإنما يدخل في مسار تصاعدي يمتد لعقد طويل.
وهنا تتحول المسألة من قيمة إيجارية شهرية إلى التزام مالي طويل الأجل.
السنة العشرون تكشف الوجه الآخر للعقد
العام الأخير هو الأكثر دلالة في هذه الحسبة.
فالإيجار الذي بدأ عند 13 ألف جنيه لا يصل في نهاية الرحلة إلى 26 ألفًا أو 30 ألفًا، وإنما يقترب من 79.5 ألف جنيه شهريًا وفق نموذج الزيادة المركبة.
وبذلك يصبح الرقم الشهري في نهاية العقد أكبر بأكثر من ستة أضعاف قيمة البداية.
وهذا لا يعني بالضرورة أن العقد غير مناسب لكل متقدم، لكنه يعني أن تقييم القدرة على السداد لا يمكن أن يتم بناءً على دخل الأسرة أو قيمة الإيجار في السنة الأولى فقط.
فالأسرة التي تستطيع تحمل 13 ألف جنيه اليوم، تحتاج إلى النظر كذلك إلى قدرتها المستقبلية على تحمل مستويات أعلى بكثير من الالتزام.
الطرح ليس 13 ألف جنيه فقط
ومن المهم هنا عدم اختزال الطرح كله في هذا النموذج.
فالبيانات المنشورة عن الوحدات المطروحة توضح أن القيم الإيجارية تختلف بصورة كبيرة وفقًا للمدينة والمشروع والمساحة، وتبدأ في بعض الوحدات من نحو 2.5 ألف جنيه شهريًا، بينما تصل في وحدات أخرى إلى أكثر من 16.2 ألف جنيه شهريًا في السنة الأولي.
كما تختلف مساحات الوحدات والمشروعات، وتشمل القائمة مشروعات مثل «سكن مصر» و«دار مصر» و«جنة» و«الإسكان المتميز» وغيرها. (موقع الحرية)
وبالتالي فإن تكلفة الـ8.9 مليون جنيه ليست رقمًا عامًا ينطبق على كل الوحدات، وإنما هي نتيجة لنموذج حسابي محدد يبدأ من إيجار شهري قدره 13 ألف جنيه مع افتراض استمرار الزيادة المركبة بنسبة 10% طوال 20 عامًا.
وهذه نقطة جوهرية حتى لا تتحول الحسبة إلى تعميم غير دقيق على كامل الطرح.
هناك أرقام أخرى يجب أن تدخل في الحساب
الإيجار ليس الالتزام المالي الوحيد الذي يجب أن يضعه المتقدم أمامه.
فكراسة الشروط تتضمن أيضًا التزامات مرتبطة بالتأمين الإيجاري والصيانة، مع اختلاف التفاصيل بحسب نوع الوحدة والمشروع، كما تشير البيانات المنشورة إلى وجود قيمة صيانة شهرية تختلف من مشروع لآخر.
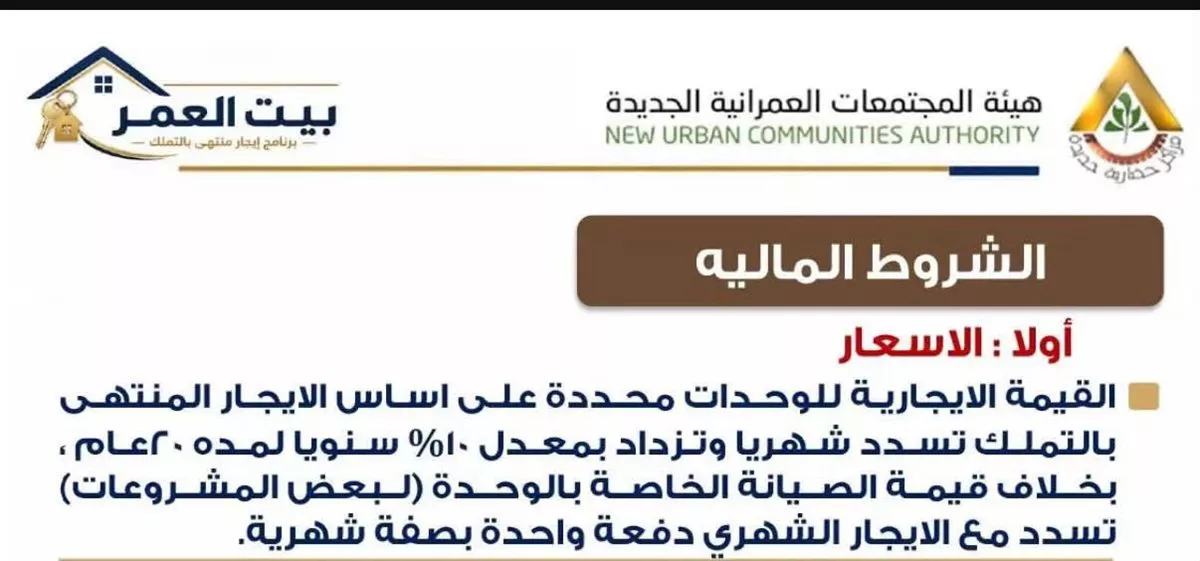
وبالتالي فإن حساب التكلفة الحقيقية للعقد يحتاج إلى النظر إلى الإيجار + الزيادة السنوية + الصيانة + أي التزامات أخرى مقررة وفق كراسة الشروط.
وهذا يجعل قراءة قيمة «الإيجار الشهري في السنة الأولى» وحدها قراءة ناقصة للصورة المالية.
السؤال الأصعب: هل نقارن الإيجار بسعر الشقة اليوم؟
هنا تظهر نقطة اقتصادية أكثر تعقيدًا.
مقارنة 8.9 مليون جنيه بسعر سوقي حالي يبلغ 2.2 مليون جنيه تعطي فارقًا ضخمًا، لكنها ليست وحدها كافية للحكم على جدوى النظام؛ لأن المقارنة تجمع بين تكلفة تدفع على مدار 20 عامًا وبين قيمة سوقية مقاسة في لحظة زمنية واحدة.
العقار نفسه قد تتغير قيمته خلال هذه الفترة، كما أن القوة الشرائية للجنيه تتغير، فضلًا عن أن المستفيد يحصل على حق السكن طوال فترة العقد قبل انتقال الملكية وفق شروط البرنامج.
لكن في المقابل، تظل المقارنة مهمة لأنها تكشف للمواطن حجم التدفقات النقدية التي يجب أن يكون مستعدًا لها قبل اتخاذ قرار التعاقد.
وهنا تحديدًا تتحول كراسة الشروط من مجرد مستند للحجز إلى وثيقة مالية تحتاج إلى قراءة دقيقة.
75 ألفًا في أول يوم.. و13 ألفًا في البداية
المفارقة أن الإعلان عن قيمة الإيجار الأولى قد يكون أكثر الأرقام جذبًا للمتقدم، بينما الرقم الأكثر أهمية هو مسار الزيادة.
فالأسرة لا تتعاقد على 13 ألف جنيه لمدة 20 عامًا.
هي تتعاقد على 13 ألف جنيه في البداية، ثم قيمة متزايدة سنويًا وفق النسبة المحددة في العقد.
ومن هنا يصبح السؤال الحقيقي:
هل يستطيع دخل الأسرة أن ينمو بالمعدل نفسه الذي تنمو به القيمة الإيجارية؟
لأن المشكلة الاقتصادية لا تظهر عندما تكون الزيادة موجودة على الورق، وإنما عندما يصبح معدل نمو الالتزام أعلى من قدرة الأسرة على زيادة دخلها.
إقبال كبير.. والحسبة تحتاج إلى وعي أكبر
وتأتي هذه التفاصيل بالتزامن مع إقبال ملحوظ على الطرح؛ إذ أعلنت وزارة الإسكان أن أكثر من 71 ألف مواطن سجلوا على منصة «مسكن» في اليوم الأول، مع تسجيل حجوزات مبدئية ومدفوعة ضمن الطرح الجديد.
وهذا الإقبال يعكس أهمية النموذج الجديد في توفير مسار مختلف للوصول إلى السكن، لكنه في الوقت نفسه يجعل مسألة الوعي بالتكلفة المستقبلية أكثر أهمية.
فالمتقدم لا يشتري مجرد وحدة بسعر محدد، وإنما يدخل في علاقة مالية تمتد لسنوات طويلة، وتتغير خلالها قيمة الالتزام الإيجاري بصورة دورية.
الخلاصة: الرقم الذي يجب أن يراه المواطن ليس قسط السنة الأولى
قصة الـ10% في الإيجار المنتهي بالتملك ليست قصة «زيادة سنوية» فقط.
إنها قصة تراكم.
13 ألف جنيه اليوم يمكن أن تصبح نحو 30.7 ألف جنيه في السنة العاشرة، ونحو 79.5 ألف جنيه في السنة العشرين، بينما يصل إجمالي الإيجارات في النموذج الحسابي إلى قرابة 8.93 مليون جنيه.
وبالتالي فإن قراءة نظام «الإيجار المنتهي بالتملك» تحتاج إلى الانتقال من سؤال «هأدفع كام في الشهر؟» إلى سؤال أكثر دقة: «هأدفع كام طوال مدة العقد، وإيه شكل التزامي المالي بعد 5 و10 و15 و20 سنة؟»
فالرقم الأول قد يجعل الوحدة تبدو في متناول اليد، لكن منحنى السنوات هو الذي يكشف التكلفة الحقيقية للرحلة نحو التملك.


